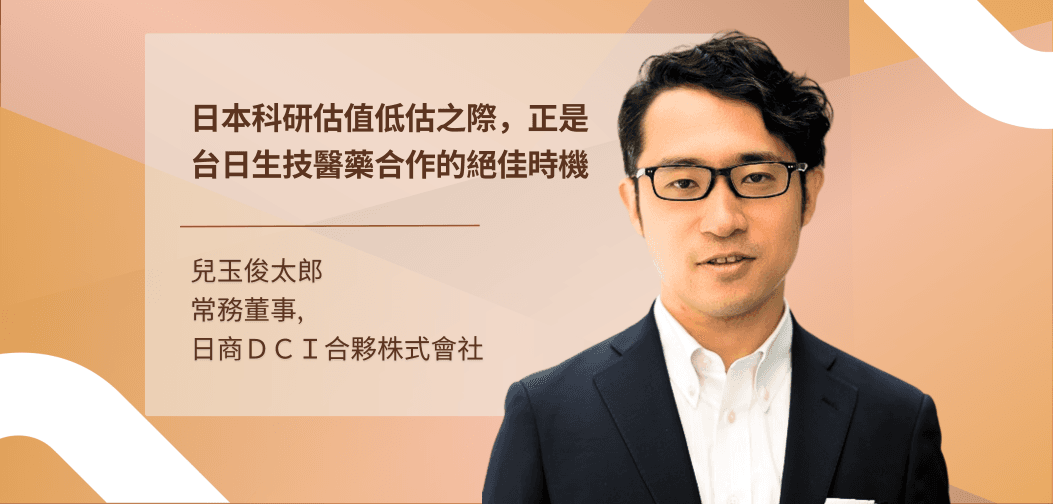
在利率高企與全球生技募資趨緊的背景下,日圓貶值、估值處於低檔以及展會出現大量海外買家,正悄然為日台生技創造下一波成長契機。日商 DCI 合夥株式會社(DCI Partners Co., Ltd.)常務董事兒玉俊太郎(Shuntaro Kodama)指出,日本擁有「高科研、低估值」的結構性優勢,加上 AMED 的 VC 配對基金以公共資本放大私募力量,讓資金槓桿與政策推動同步到位;同時,台灣在工程化、醫材與資本市場的執行力,則能把日本的科學成果加速商業化與上市,形成一個可複製、能在緊縮週期中穩補現金流的跨境投資機制。
低谷中窗光乍現,估值、匯率與展會「轉強訊號」催生下一波成長契機
在利率高企、全球生技募資承壓的年景中,兒玉俊太郎卻把版圖往亞洲再推一步。「我們兩檔生技基金的管理資產規模大約是 270 億日圓,折合約 1.8 億美元,投資橫跨日本與台灣;第三檔基金也已在路上。」他說得平實,卻有一股篤定。
這份篤定,來自結構性的市場錯位:日本長年資本供給不足,科學品質卻不輸美國,形成「高科研、低估值」的少見條件;加上日圓走弱,「同樣的錢能買到更好的資產」,對海外投資人等於打了折扣。
兒玉不避諱直言:「在日本,我們幾乎一直擁有更強的談判力,常能以比美國更低的估值入場,而且這不是短期循環,而是長期存在的情況。」他補了一句:「現在一切都很便宜——日圓很弱、估值也低,科學品質卻仍舊非常好。」
趨勢的底色,還可以從今年日本生技大展(BioJapan 2025)看出輪廓。這檔傳統上偏「內向型」的展會,正快速國際化。「歷來外國參與者不多,但今年我真的被嚇到,看到非常多來自海外的與會者,尤其是台灣與韓國。」兒玉說,會中投資論壇與座談的熱度顯著攀升,跨境媒合變得更加普遍。他表示,在「價格下降」與「體量上升」雙重條件背景下,如果這時候來看看日本與台灣的協同成長,逐漸打開能穿越現況更上一層樓的機會之窗。
日本科研深水區,布局 Treg 免疫到長壽戰線
被問到日本的硬實力,兒玉不假思索地指出免疫學與 iPS 幹細胞仍是長期以來具有的優勢,近期的諾貝爾獎也再次證明了這方面的底蘊。「日本在免疫學上有深厚的基礎,這次諾貝爾獎對調節性 T 細胞(Treg)的肯定,等於再一次跟外界驗證此方面的實力。」他說。
「日本早在 2018 年就踏入 Treg 調節性 T 細胞免疫耐受療法,在免疫學、iPS 與幹細胞這幾個領域,我們仍具有明顯優勢。」他也提到他們關於免疫調節相關的投資標的:「我們的投資組合裡還有 REGiMMUNE 與 JUNTEN BIO,兩家公司都在使用調節性 T 細胞開發候選藥物。」
除了免疫學,兒玉個人也高度關注「長壽醫學」。他談到投資的 LUCA Science,邏輯簡單卻前衛:「粒線體是細胞的能量工廠,若能直接輸入健康、具有良好功能的粒線體,或有機會治療多種退化與代謝相關疾病。」
現實面,關鍵的是他們的製程門檻——如何「完整」提取粒線體而不傷及細胞結構,成為臨床轉譯能否成功的關鍵。「他們的核心技術在於能夠不傷害細胞地提取粒線體,使之維持原本的高度活性與功能。」他補充。在這條介於細胞治療與新型載具間的灰色地帶,新技術與 CMC 再現性不僅是技術問題,更是投資層面值得討論的議題。
AMED 與 VC 配對基金,成公共資本渦輪改寫遊戲規則
談到目前日本投資領域的資金結構,兒玉表示,「日本醫療研究開發機構」(Japan Agency for Medical Research and Development, AMED)的創投(VC)配對基金是這兩年最值得關注的政策工具。兒玉拆解機制:「AMED 會先認證 VC,一旦該機構被認證,如果他們對單一公司投資 2,000 萬美元,AMED 就能以『兩倍資金』再加碼 4,000 萬美元。」
他說,整體預算規模約 25 億美元(約 3,500 億日圓),因此「許多新創都在試圖取得 AMED 的資金槓桿」。更重要的是,門檻設計並非只有利於日本國內新創—「海外團隊也能申請,但需要設立日本法人,或在日的 100% 持有子公司作為受補助主體。」他補充,審查採兩階段:先書審、再面談。
這種「公共資本做倍數槓桿」的設計,對早期風險更友善,對成熟標的則能明顯壓低資金成本。兒玉直言 DCI 也在其中扮演關鍵角色:「我們也是被認證的 VC 之一。」
對海外創業者而言的策略重點,在於公司結構與時程管理 — 提早與認證 VC 對齊資金用途與里程碑,準備好 CMC、臨床計畫與 KOL 背書,用「以終為始」的方式,讓配對資金與私募資本能夠相輔相成。
台灣作為加速器:AI 醫材、製造供應鏈與資本來源成關鍵
兒玉表示,與日本的科學研究深水區相對照,台灣在工程化、醫材與數位醫療的落地速度,正是跨境組合拳的加速器。「我們在台灣投資數位醫療與醫材公司,例如準訊生醫 Sigknow Biomedical,做的是可攜式心電貼,資料回傳後以 AI 分析與判讀。」兒玉分享。
他也提到另一端的硬體創新 — 以霧化器為例的醫材產品 —「台灣具有製造與數位技術上的雙重優勢,很會『拼裝』出新產品。」這些都是具高頻次與可複製性的現金流標的,可在貨幣緊縮期為投資組合提供穩健的現金回補。
兒玉進一步表示,為何他認為台灣適合成為資本來源的獨到之處。根據他的觀察,專業生技 VC 的數量雖有限,但還有兩股力量正成為生技新創的「第二曲線」:其一是在半導體產業賺錢的個人與家族企業,其二是已上市的藥廠與 CDMO,正回頭成為產業資本的挹注者。
在市場端,他指出台灣因為資本市場活絡,加上對國際化團隊也更友善,因此讓跨境合作更具優勢。「Regimmune 就是一個很好的案例 — 我們在 2019 年投資後,公司把總部從日本遷到台灣,並計畫在台灣上市。科學出自日本,但商業與資本市場的力量在台灣。」他直截了當的表示。
更長遠地看,日本與台灣的互補,能把觸角自然延伸到全球三大藥品市場。「與台灣人才協作,我們其實能同時打美國、中國與日本三地市場。」兒玉解釋。
別於其他日資,DCI 亞洲先行策略,先串台日邁向美、中、日
跨境合作終究是聚焦於「人」的生意。兒玉語氣很直接:「沒有關係網,要敲開日本市場的大門其實不容易,強烈建議找在地夥伴進行橋接。」他點名湘南 iPark 與 LINK-J 這兩大網絡正在扮演催化劑,主動連結國內外的創新者與資本,「他們以平台網路之姿,有效把各級玩家『串接』了起來」。
至於投資流程與時間軸,兒玉給出實務的對比:「若是較晚期的公司,兩三個月就能完成盡調與決策;但如果是『自創衍生公司(Venture Creation)』模式,從資產引進、談判到組團,可能要兩、三年。」他舉過往案例為證 — DCI 曾直接向三菱田邊談下資產、親自組建 ADC 團隊,「從第一次接觸到公司正式啟動,至少花了兩年。」這種下重本、長週期的做法,也反映了他們在日本端具有深耕的能力。
話鋒一轉,他表示,與多數日本投資機構「先美國、再跨境」的慣性手法不同,DCI 選擇以亞洲為原點。「不少日本 VC 的跨境仍集中在美國與日本連線;我們則不一樣,我們把重心放在亞洲、特別是台灣,先把日台的科學與商業化串聯起來,再把市場面向美、中、日三地展開。」兒玉說。
這樣的「亞洲先行」策略,讓他們不必一定要過度依賴美國市場就能擴大規模,同時也把日台雙邊的優勢(日本科研、台灣商業化與資本市場)形塑出可被複製的流程與節奏。訪談最後回到初始之地,兒玉解釋為何此刻是最佳的投資與合作時機?他給出最務實的答案:「因為日本的科學很好、價格卻很便宜;而台灣的速度與市場又能把好科學拉上跑道。」
閱讀英文版,了解更多採用國際視角的見解:
https://www.geneonline.com/dci-on-japans-science-scaling-through-collaboration-capital-and-speed/