面對地緣政治劇變、全球供應鏈重組及原料藥(API)的高度集中化風險,日本正全面啟動歷史性的醫藥供應安全策略轉型。長年以來,日本嚴重依賴海外製造的原料藥與成品藥,使國內衛生的穩健運作暴露於外部斷鏈風險之中。為了因應這一長期挑戰,日本政府除了擴大本土關鍵藥物與原料藥的製造量能外,更將目光投向海外合作夥伴,試圖透過跨國合作打造多元且具備抗風險能力的供應網絡。
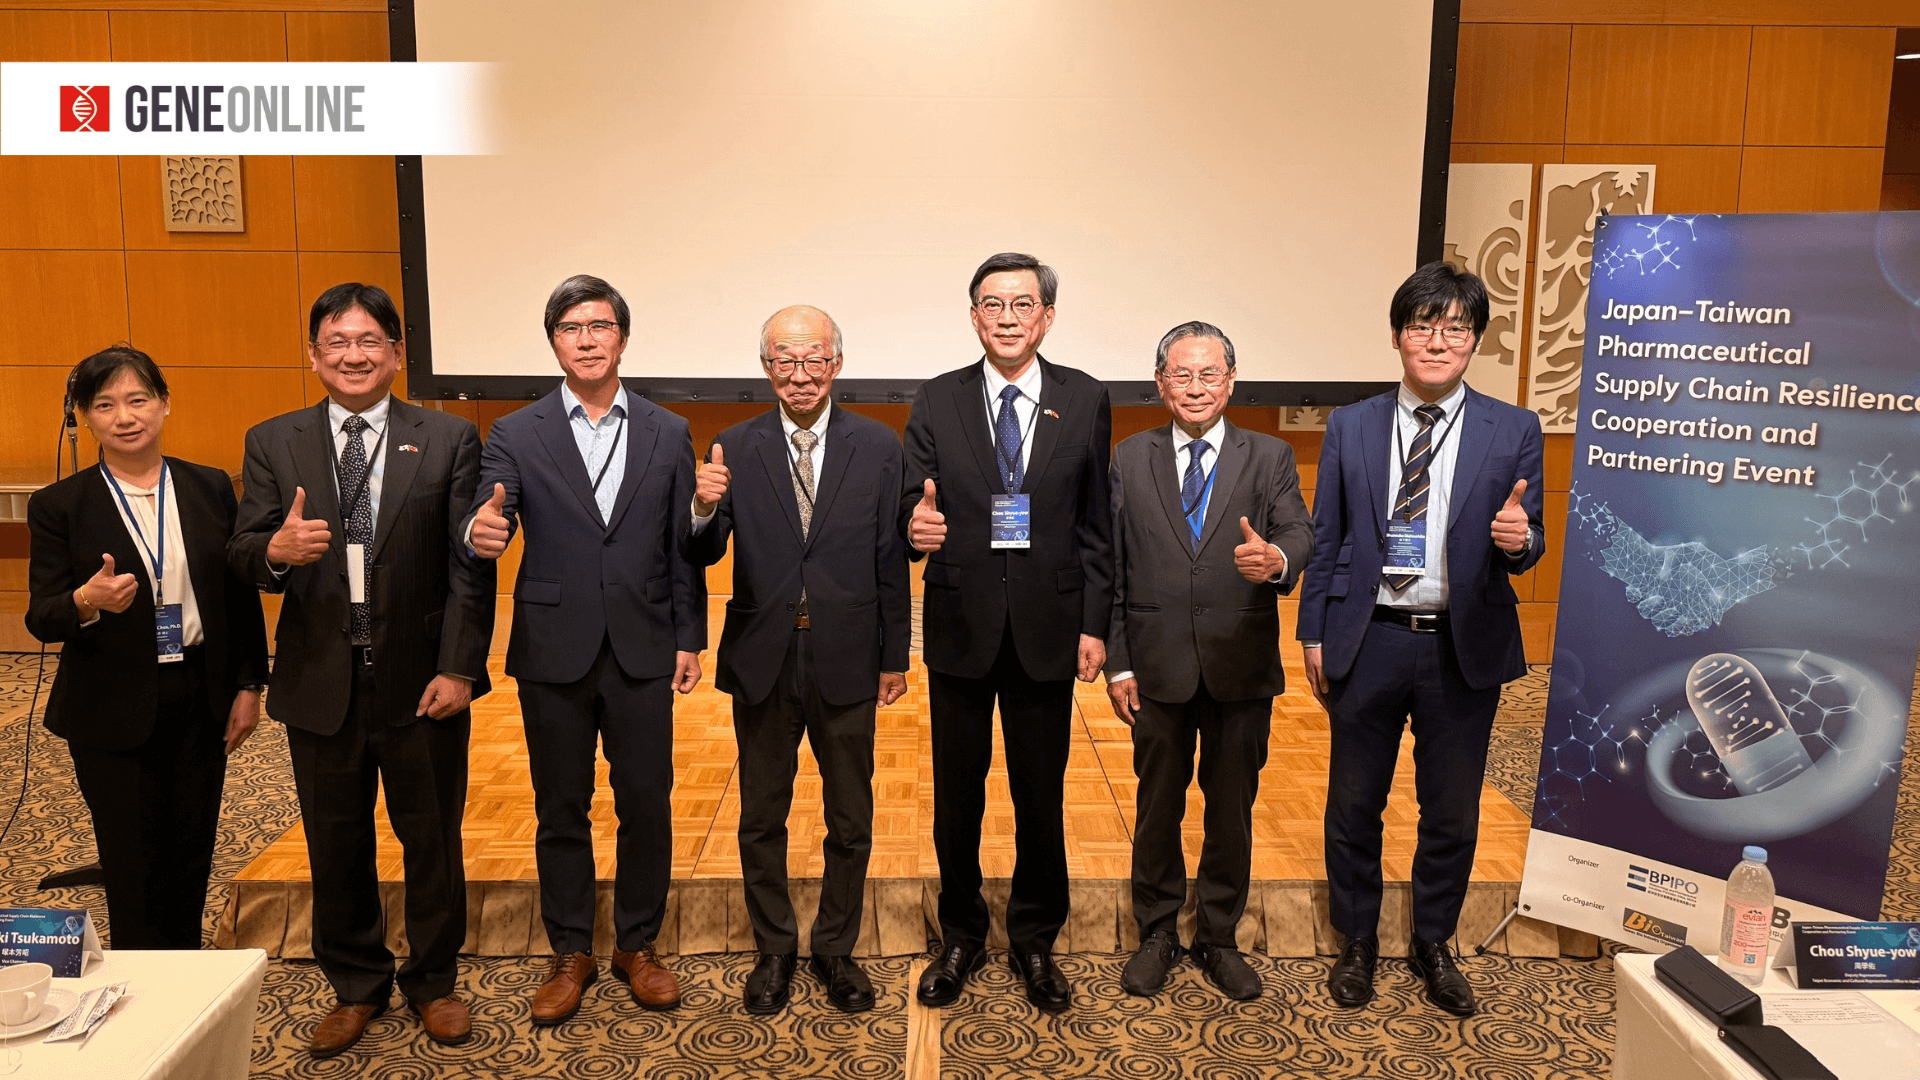
根據日本厚生勞動省(Ministry of Health, Labour and Welfare, MHLW)於「日台醫藥供應鏈韌性合作與媒合會」(Japan–Taiwan Pharmaceutical Supply Chain Resilience Cooperation and Partnering Event)上公佈的最新統計數據,2023 年日本醫藥品市場與供應總規模已達 12.4 兆日圓,相較於 2013 年的 9.7 兆日圓顯著成長。
然而,在這 12.4 兆日圓的總供應額中,完全由日本本土原料與生產線所製造的藥品僅佔 3.0 兆日圓(約佔 24%);高達 6.0 兆日圓(約佔 49%)的藥品雖在國內進行製劑生產,但其原料藥或關鍵中間體完全依賴海外進口;另有 3.4 兆日圓(約佔 27%)則為直接進口的成品藥。兩者相加,日本高達 76% 的醫藥供應在價值鏈上高度仰賴海外市場,顯示出極高的外部脆弱性。
若將視角進一步延伸至製藥產業的最上游,地理過度集中的風險更顯嚴峻。會中引用的產業數據指出,2021 年全球以重量計算的原料藥產量中,中國大陸(China)獨佔 44%,印度(India)則佔 20%,兩國合計掌控全球逾 60% 的原料藥供應。這種高度集中的生產格局意味著,一旦主要生產國發生工廠停工、出口管制、地緣衝突或突發性原料短缺,其震盪將迅速擴散至全球市場。即便是終端製劑完全在國內生產的日本藥廠,亦難在原料藥斷供的連鎖反應中倖免。
面對這項攸關國家安全的課題,日本政府不再維持過往單純依賴自由市場調節的態度,轉而採取更為積極的主導角色。日本正全面實施多軌並行的藥品安全防禦機制,包括精準識別需要強化供應保障的關鍵藥物、建置上游供應鏈(Supply-Chain Mapping)、直接補助重點領域的本土製造產產能,並修法強化政府在缺藥危機時的法規干預權限。然而,日本官方亦清醒地認識到,在現代生物醫藥產業鏈極度分工的背景下,追求 100% 的藥品自給自足既不切實際,亦不符合經濟效益。因此,結合「本土重點藥物製造」、「多元化採購網絡」、「國家級策略儲備」、「早期監測機制」以及「國際合作夥伴關係」的混合型防禦模型,已成為日本保障藥品供應安全的的核心路徑。
日本生物產業協會(Japan Bioindustry Association, JBA)副理事長塚本芳昭(Yoshiaki Tsukamoto)在會議致詞時強調,深化雙邊產業合作是維護地區醫藥安全的關鍵戰略。他指出,日本擁有龐大的臨床需求、成熟的藥政法規及穩固的製劑基礎設施,而台灣則在生技研發、CDMO(委託開發暨製造服務)量能、高級技術人才及優良製造規範(GMP)合規性上具備獨特優勢。雙方產業鏈互相合作,不僅能為日本藥企提供可靠的備援產能,也能為台灣生技業者打開通往國際頂尖市場的策略通道。

控制斷鏈風險!日本劃定 762 項關鍵原料藥,啟動預警監測
日本厚生勞動省醫務局醫藥產業振興代行官松下秀介(Shunsuke Matsushita, Ph.D.)在專題報告中,詳細解析日本政府最新的藥品分類管理體系。該體系的核心思想在於根據藥品的「臨床不可替代性」與「供應鏈脆弱性」進行動態分級。目前,日本已正式指定 762 項原料藥為「確保供應藥品」(Pharmaceuticals for Securing Supply)。在這些項目中,有 75 項被評定為極度關鍵、對國民健康具有直接重大影響的「優先監測藥物」,受到主管機關最嚴格的常態化追蹤。
松下博士說明,風險評估模型整合多項量化與質性指標,包括疾病嚴重程度、替代治療方案的可得性、依賴該藥品的患者基數、歷史缺藥紀錄,以及上游供應鏈的集中度等。以抗凝血藥物華法林鉀(Warfarin potassium)與第一代頭孢菌素類抗生素抗生素頭孢唑林鈉(Cefazolin sodium)為例,此類藥品在臨床救治中缺乏等效替代品,一旦發生斷供,將直接威脅患者生命安全,因而被列入重點監測清單。
這種預警式的分級制度,改變過往主管機關僅能在缺藥發生後被動處置的困局。與此同時,日本近年修訂的藥務法規亦大幅強化上市許可持有人(Marketing Authorization Holders, MAH)的法律責任,要求藥企建立健全的供應鏈管理計畫,並在預見出貨中斷或產能異常時履行強制申報義務。在藥品供應出現波動的緊急情況下,厚生勞動大臣更被賦予增產協調與物資調配的法定權限,確保醫療體系的正常運作。
日本當前採取的激進改革,源於國內市場長期面臨的慢性缺藥陣痛。松下博士引述 2026 年 8 月涵蓋 1,855 項藥品的監測數據指出,處於「限制出貨」或「停止出貨」狀態的藥品比例高達 12%。調查顯示,造成供應受限的首要原因在於製造商內部的品質管理問題與產能瓶頸。特別是在學名藥(Generic Drugs)領域,由於市場利潤微薄,生產線多處於超負荷運作狀態。一旦某家藥廠因品質違規被勒令停工,龐大的市場需求會瞬間轉移至其他製造商,導致整個品類的連鎖性癱瘓。

五大救命抗生素挺進《經濟安全保障法》
為了應對最具破壞性的斷鏈風險,日本政府進一步將部分極關鍵藥物提升至國家安全戰略高度。在《經濟安全保障推進法》(Economic Security Promotion Act)的架構下,醫藥品與半導體、稀土元素及關鍵基礎設施並列,被賦予最高規格的政策資源與保護策略。該法授權政府指定「特定重要物資」(Specified Critical Products),並對民間企業提出的產能強化與備援計畫提供鉅額財政補貼。
截至目前,已有五種對臨床急救至關重要的廣效性抗生素 API 被列入特定重要物資清單,分別為:氨苄西林/舒巴坦(Ampicillin/sulbactam)、哌拉西林/他佐巴坦(Piperacillin/tazobactam)、頭孢唑林(Cefazolin)、頭孢美唑(Cefmetazole)以及曲松(Ceftriaxone)。前四種抗生素於 2023 年獲指定,而頭孢曲松則於 2026 年正式納入。這五種β-內醯胺類(Beta-lactam)抗生素是醫院處理嚴重感染與術後感染的最後防線,其供應絕對不容許任何中斷。
這項前所未有的立法舉措,根源於日本醫療界歷經的一次重大危機。2019 年,由於中國大陸主要原料藥廠發生品質違規與生產事故,導致日本爆發長達數月的頭孢唑林嚴重短缺症。當時全日本數百家大型醫院不得不延後非緊急手術,甚至迫使醫師使用次級替代藥物,造成嚴重的臨床困擾。厚生勞動省的後續調查顯示,日本在這類注射型抗生素的最上游關鍵起始物料(KSM)與原料藥上,對單一海外來源的依賴度超過 80%,凸顯出極度脆弱的單點故障風險。
為了徹底扭轉此一劣勢,日本政府制定出明確的時間表:目標在 2030 年前,建立前四種指定抗生素的完全本土原料藥製造能力;並在 2033 年前完成頭孢曲松原料藥的本土化生產部署。財政支援方面,松下博士指出,政府已於 FY2022 補充預算中撥列 553 億日圓啟動首期專案,並在 FY2027 預算需求中提出超過 1,400 億日圓的鉅額資金,用於補貼建廠設備、製劑生產線升級及因應通膨帶來的營運成本上升。
日本「風險導向」的政策邏輯並未試圖將所有藥品引回國內生產,而是精準出擊,將有限的公共資源集中於依賴度高且臨床不可替代的極少數品項上,透過國內建廠、國家儲備及多元採購建立起重重防禦網絡。
設計供應鏈模式,挹注千億預算重塑產能
為了確保政策資源的精準投射,厚生勞動省全面啟動「藥品供應風險評估與分析計畫」(Pharmaceutical Supply Risk Assessment and Analysis Project)。該計畫利用大數據技術,深度穿透傳統供應鏈的迷霧,對原料藥來源、起始物料(KSM)供應國、合成路線、生產基地地理分布以及潛在備援廠商進行動態調整(Supply-Chain Mapping)。
松下博士透露,在 FY2025 獲得 3.4 億日圓補充預算支持後,FY2026 評估計畫已編列 6,800 萬日圓經常性預算,全面聚焦於 75 項優先監測藥物的極早期風險排查。這項計畫顯示一個過去常被忽視的盲點:即便某種藥品標榜「日本製造」,但若其上游關鍵化學中間體或發酵原料高度集中於單一海外工廠,該藥品在實質上仍處於極高風險狀態。透過供應鏈分析,主管機關能提前識別此類隱形漏洞,並引導業者進行多元化佈局。
配合供應鏈的分析發現,日本厚生勞動省在 FY2027 預算案中投入跨世代的資金規模,除上述用於抗生素的 1,400 億日圓外,還包括編列 840 億日圓的「醫藥對策本土製造能力支援計畫」(Medical Countermeasures Domestic Manufacturing Capacity Support Program),以及 483 億日圓的「確保供應藥品供應鏈韌性支援計畫」。此外,一項針對「醫療對策原料藥本土生產」的特別補貼專案亦在籌備中,顯示日本建立安全醫藥防禦網的堅定決心。
從這一系列預算安排可以看到日本將醫藥安全明確定位為「國家工業基礎設施」。從早期預警監測、戰略物資儲備,到直接補助企業建置具備高抗風險能力的生產線,日本醫藥產業的格局調整。
永昕深耕日本,攜手在地藥廠建置生物製劑基地
在本屆日台媒合會上,台灣 CDMO 企業永昕生醫(Mycenax Biotech)董事長兼總經理陳佩君博士受邀發表專題演講。她所分享的實務經驗,為外國生技業者如何深刻融入日本本土供應鏈、進而轉化為日本國家醫藥韌性的一環。
陳博士將永昕生醫拓展日本市場的歷程劃分為三個戰略階段:第一階段(2010 年至 2020 年)為「市場切入與信任建立期」,永昕專注於符合日本 PMDA(獨立行政法人醫藥品醫療機器綜合機構)極高標準的法規合規與品質體系建立,成功獲取首批日本客戶;第二階段(2020 年至 2025 年)為「技術升級與產能擴張期」,永昕大幅提升 GMP 商業化生產量能,並將技術延伸至抗體藥物複合體(ADC)及細胞與基因治療(CGT)等前沿領域;第三階段(2025 年起)則邁入「深度策略合作與在地化製造期」,響應日本政府強化生物製劑本土產能的政策方向。
數據顯示,永昕生醫的日本客戶數量已從 2020 年前的 16 家倍增至目前的 30 家以上,來自日本市場的營收貢獻度大幅超越 30%。這種長期互信進一步加深資本與策略的連結程度。日本知名藥廠 JCR Pharmaceuticals 早期作為永昕的委託客戶,在建立高度信任後,於 2022 年直接注資約 4,500 萬美元,成為永昕的重要股東。
最具指標性的突破,莫過於永昕生醫參與成立「Alfenax Biologics Corporation」合資公司。該計畫響應日本厚生勞動省補助本土生物生物相似藥(Biosimilars)製造基礎設施的政策,由日本藥品通路巨頭 Alfresa Holdings、Kidswell Bio、Chiome Bioscience 與台灣永昕生醫四方聯合成立。在股權結構中,Alfresa Holdings 與永昕生醫各持股 45%,Kidswell Bio 持股 7%,Chiome Bioscience 持股 3%。合資公司規劃於日本秋田縣(Akita Prefecture) Alfresa Fine Chemical 的現有基地建置先進的生物製劑生產線。
在此合資架構下,四方實現優勢互補:Alfresa 提供強大的日本本土通路與物流網絡;Kidswell 貢獻生物相似藥的開發經驗;Chiome 提供創新的生物技術平台;而永昕生醫則將其深厚的製程開發經驗、GMP 營運實務及人員培訓體系直接輸出至日本本土。對於日本而言,此類跨國合作在未增加財政負擔的前提下,成功引進海外頂尖 CDMO 技術,快速補齊國內生物製劑產能的短板;對台灣業者而言,則實現從「海外代工」向「參與日本國家級基礎設施建設」的策略升級。
台日生技多層次合作,構築東亞高韌性醫藥防線
「日台醫藥供應鏈韌性合作與媒合會議」現場氣氛熱烈,吸引來自日台兩國數十家頂尖醫藥企業與研究機構共襄盛舉。日方參展陣容龐大,涵蓋綜合商社三菱商事(Mitsubishi Corporation)、Oriental Yeast、ESCO ASTER JAPAN、專業藥品容器製造商大和特殊硝子(Daiwa Special Glass)、EverMed、日本觸媒(Nippon Shokubai)、Libra Medicina、至誠堂控股(Alfresa Holdings)、扶桑藥品工業(Fuso Pharmaceutical Industries)以及光製藥(Hikari Pharmaceutical)等。
台灣代表團則由生技醫療產業策進會與財團法人生物技術開發中心(DCB)等機構領軍,參展企業精銳盡出,包括台灣生物製造公司(TBMC)、建誼生技(KriSan Biotech)、永昕生醫(Mycenax Biotech)、神隆台灣(ScinoPharm Taiwan)、麗寶新藥(LIBO PHARMA)、保瑞生技(Bora Biologics)、啟弘生物科技(TFBS Bioscience)、台耀化學(Formosa Laboratories)以及友華生技(Orient EuroPharma)等。
跨國媒合會的熱烈討論證明,現代醫藥供應鏈的韌性建構遠非僅限於 API 的生產。從前期化學製造與管制(CMC)研發、臨床前試驗、藥品無菌充填(Fill-Finish)、特殊包材供應,到後端的全球物流與法規授權,任何一個環節的瓶頸都可能導致終端藥品的斷供。台灣在小分子原料藥合成、高活性藥物(HPAPI)生產、生物單株抗體及 CDMO 服務上具備國際競爭力,與日本在市場規模、臨床藥理研究及嚴謹法規體系上的優勢形成互補。兩國企業的高度合作,可以在東亞區域打造出一道高韌性的醫藥安全屏障。
建立策略緩衝與信任夥伴,調整全球供應鏈互動態勢
縱觀日本當前推動的醫藥供應鏈改革,其核心哲學已從過往追求極致成本優勢的「及時生產」(Just-in-Time),轉變為強調安全備援與多元路徑的「防患未然」(Just-in-Case)。從追蹤 762 項原料藥、鎖定 75 項核心品項,到動用國家經濟安全保障法重組五大關鍵抗生素生產,日本正在建立一套系統化的風險防禦體系。
然而,醫藥產業的全球化特質決定單一國家無法獨善其身。極端孤立主義的本土化生產不僅會推高醫療成本,也可能因國內單點事故而引發新的風險。真正的供應鏈韌性,來自於「合理的本土關鍵產能」與「多元可靠的國際戰略聯盟」之間的動態平衡。日本與台灣在醫藥領域的合作,恰好驗證了這一可持續的防禦模式。
至於未來日本醫藥安全策略的成功與否,將不取決於有多少比例的藥品被拉回國內製造,而在於當下一次全球公衛危機或地緣衝突爆發時,其供應網絡是否擁有足夠的「戰略冗餘」(Strategic Redundancy)與快速應變能力。透過精準的政策引導、充足的財政支持以及與台灣等信賴夥伴的深度合作,日本正逐漸強化醫藥供應鏈的韌性。
一分鐘看懂重點
- 日本醫藥高度依賴海外供應:2023 年日本醫藥市場總額達 12.4 兆日圓,但高達 76% 的藥品在價值鏈上依賴海外(進口成品藥佔 27%,使用進口原料藥之國產藥佔 49%)。此外,中印兩國掌控全球逾 60% 的原料藥產量。
- 實施精準分級管理體系:日本厚生勞動省劃定 762 項原料藥為「確保供應藥品」,並將其中 75 項列為優先監測對象。同時修法要求藥企建立供應鏈管理計畫並履行斷供申報義務。
- 國家安全層級干預抗生素:透過《經濟安全保障推進法》,將氨苄西林/舒巴坦、哌拉西林/他佐巴坦、頭孢唑林、頭孢美唑及頭孢曲松等五大抗生素列為特定重要物資,目標在 2030 年及 2033 年前實現 API 本土化生產,編列逾 1,400 億日圓預算支持。
- 數位化供應鏈分析:推動「藥品供應風險評估與分析計畫」,深度排查上游起始物料(KSM)與原料藥地理來源,消除「偽國產藥」的隱形斷鏈風險。
- 台日合作典範 — 永昕生醫:永昕展現從商業代工、策略投資(JCR 注資 4,500 萬美元)到與 Alfresa 等合資成立 Alfenax 於秋田建廠的深耕路徑,為日本補齊生物製劑產能。
- 全方位產業矩陣對接:兩國數十家頂尖企業與機構跨足 API、生物製劑、CDMO、充填包裝及通路授權,建構多層次、跨國界的醫藥防禦體系。
- 核心目標在於戰略冗餘:日本藥品安全政策的核心不在於絕對的自給自足,而在於結合精準本土製造、戰略儲備與國際夥伴關係,消除單點故障,確保關鍵藥品不間斷供應。