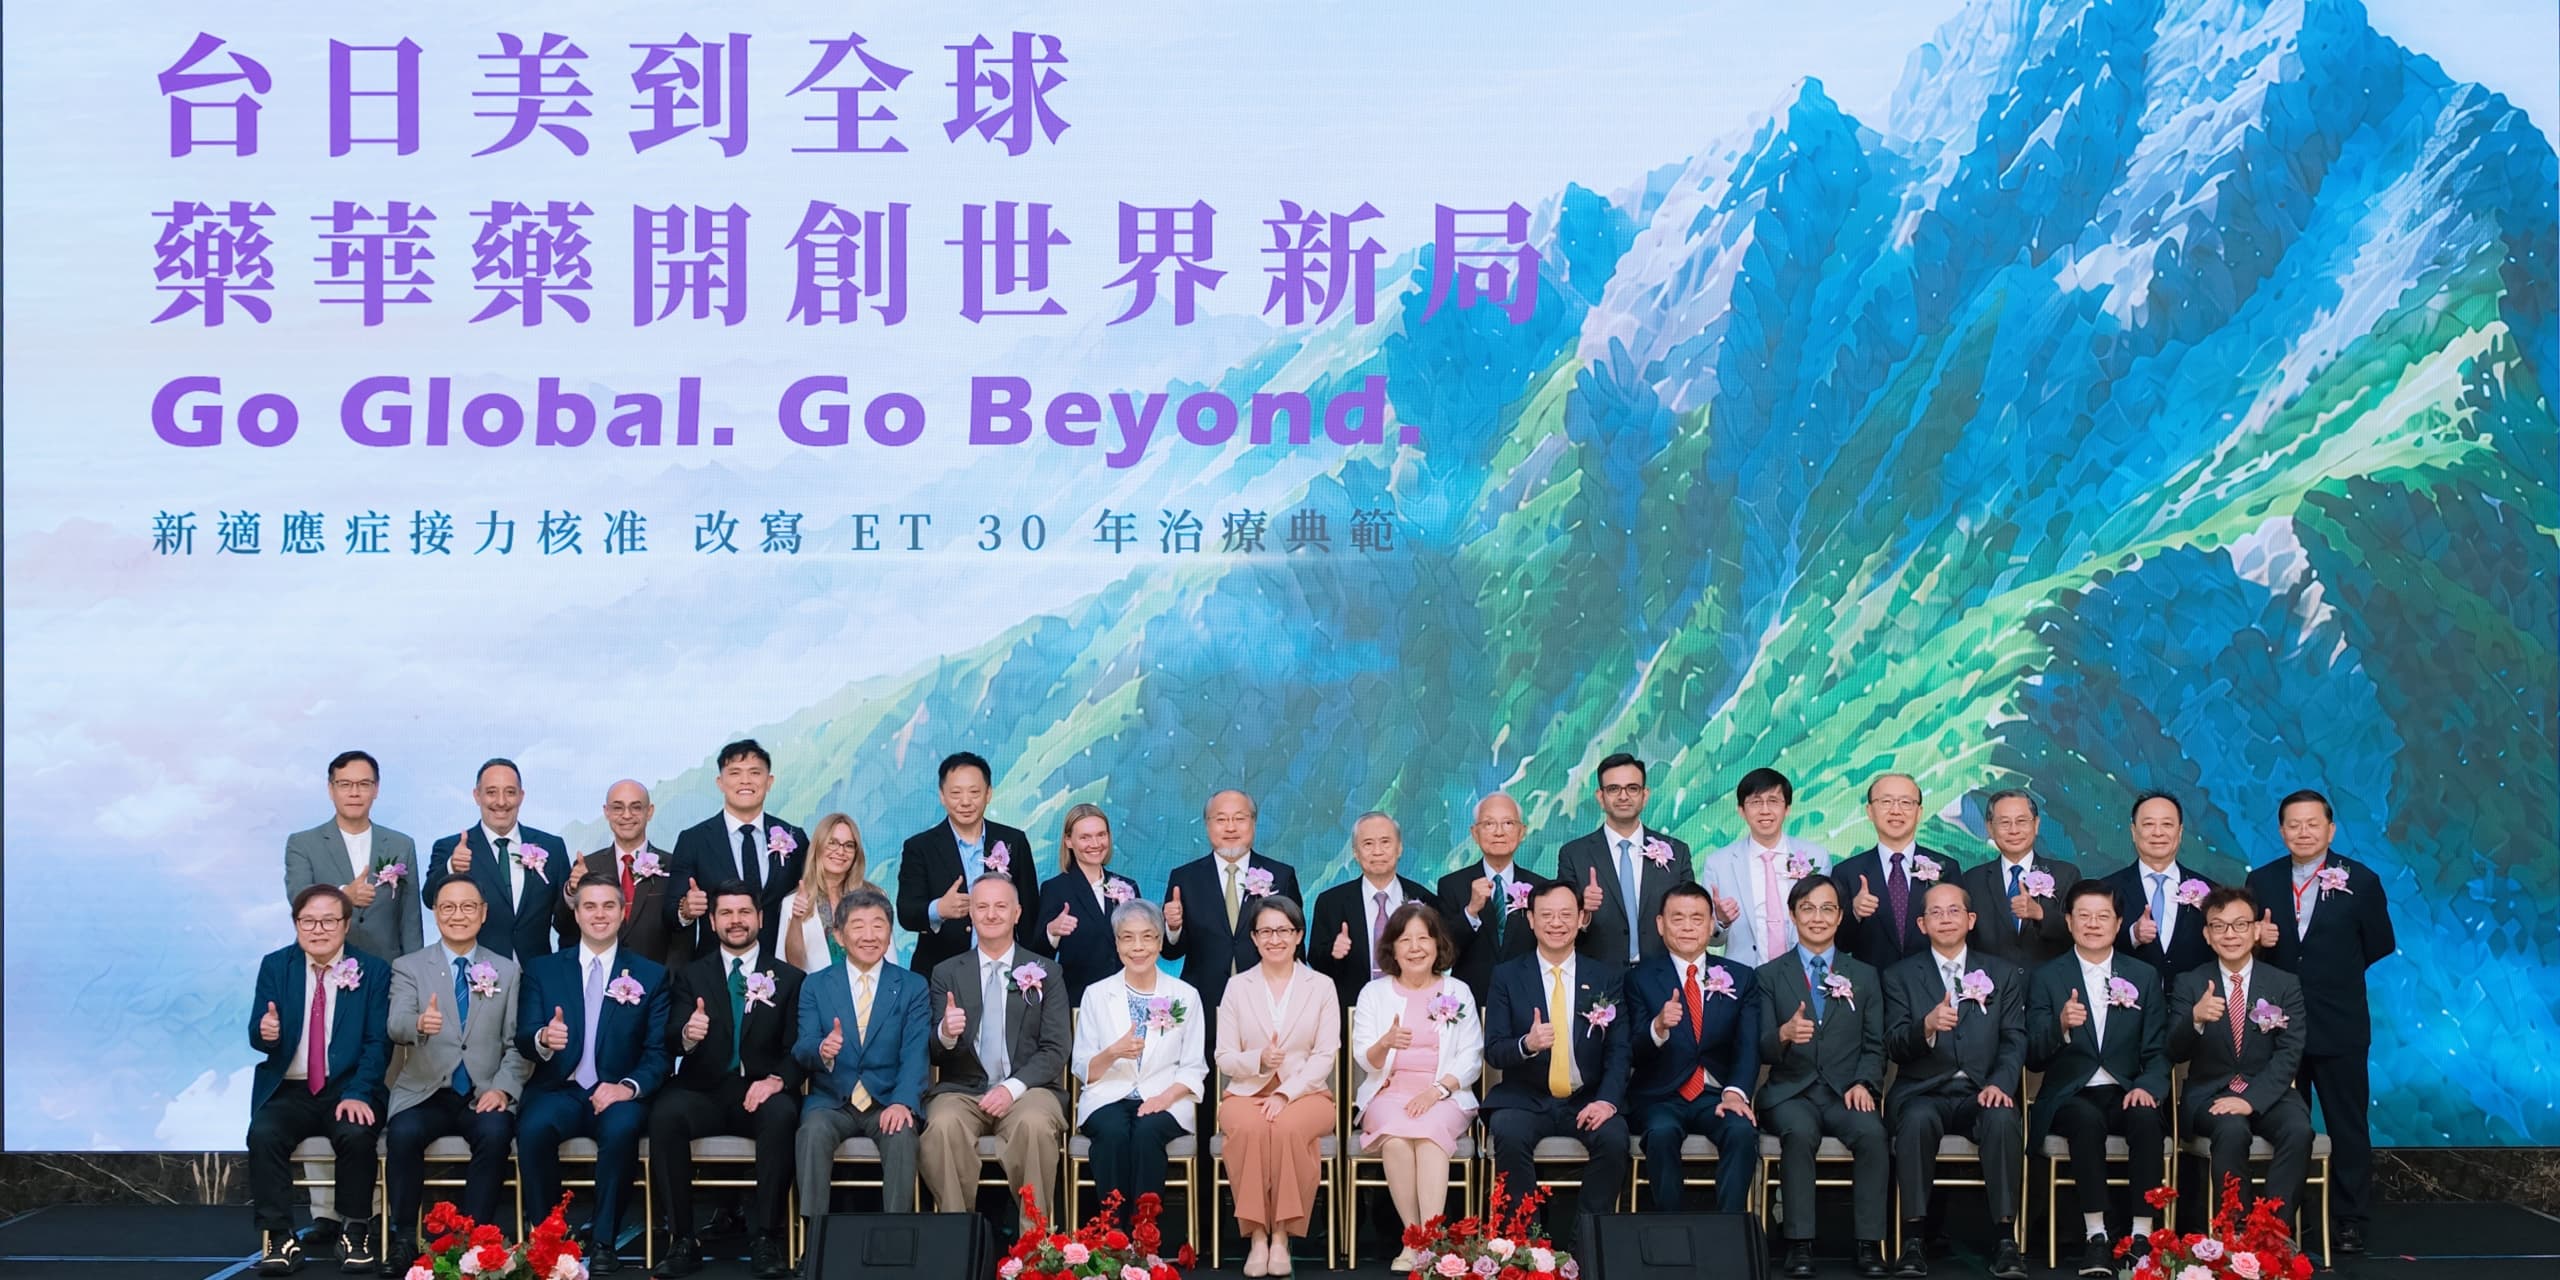
藥華藥(6446)於 11 月 11 日舉辦法人說明會,公布 2026 年第三季財報與近期營運成果。受惠於旗下新藥 Ropeginterferon alfa-2b(簡稱 Ropeg,即 P1101)全球市場銷售規模持續擴大,藥華藥於 2026 年前三季在合併營收、本業獲利、稅後淨利與每股盈餘(EPS)等四大核心財務指標均創下歷史新高。公司不僅在商業化進程上取得顯著的規模經濟效益,亦同步宣布透過購置美國營運基地、併購核酸技術公司及成立創投基金等策略,全面擴大創新研發與國際市場版圖。
規模經濟效益逐步顯現,前三季獲利超去年全年
隨著 Ropeg 於全球市場的滲透率穩步提升,藥華藥第三季合併營收達新台幣 77.6 億元,季增 13.19%,年增幅高達 99.29%。在獲利表現上,第三季本業獲利達 31.3 億元(年增 168.38%),稅後淨利為 29.2 億元(年增 98.45%),單季 EPS 達 7.08 元,續創單季新高。
累計 2026 年前三季,合併營收達 197.3 億元(年增 83.54%);本業獲利 83.7 億元(年增 148.65%);稅後淨利 76.0 億元(年增 113.03%);前三季 EPS 累計達 18.43 元,已接近去年全年獲利水準的 1.5 倍。此外,藥華藥日前公布的 10 月營收達 28.4 億元(年增 102.02%),累計前 10 月營收已突破 225 億元。
營運效率的優化是獲利躍升的關鍵。第三季毛利率高達 96.84%,主要受惠於美國及日本市場營收占比提升、美國調漲藥價效益顯現,以及匯率的正面影響。在費用控管上,因營收成長幅度顯著超越費用增幅,前三季營業費用率已順利降至 51.19%,進一步帶動前三季營業利益率攀升至 42.42%,充分展現新藥邁入商業化階段後強勁的營業槓桿效益。
PV 與 ET 雙引擎啟動,NCCN 指南推薦助攻保險給付
在產品商業化布局上,Ropeg 治療真性紅血球增多症(PV)已取得全球 50 國上市許可;今年 7 月推出的 Ropeg 注射筆也在美國市場順利開賣,注射筆的設計既使用藥更為便利,也有助提升病患使用意願,為銷售成長注入新動力。
針對原發性血小板過多症(ET)市場,Ropeg 目前已取得臺灣、日本、美國及中國等地的藥證,新加坡的藥證申請亦已獲受理。藥華藥指出,相較於 PV 上市初期,公司在 ET 市場的推廣可直接善用既有的商業化經驗、成熟的業務團隊及醫療通路,加速處方導入,發揮 PV 與 ET 雙適應症相互帶動的綜效。
此外,Ropeg 持續獲得美國國家綜合癌症網絡(NCCN)指南推薦,穩居 PV 及 ET 的第一線首選治療選項。隨著更多臨床實證推進,未來若獲推薦用於更廣泛的患者族群,將有利於其在美國保險給付。為提升行銷效率,藥華藥團隊亦積極運用 AI 數據與美國保險資料庫,以掌握潛在處方醫師與病患輪廓。在亞太市場拓展上,澳洲子公司已於 10 月進駐墨爾本據點,正式啟動 PV 及 ET 雙藥證的申請準備與商業化團隊建置,並與當地臨床研究機構 Novotech 簽署合作備忘錄。
延伸閱讀:藥華藥澳洲子公司進駐 CERA,正式啟動 PV 與 ET 雙藥證申請
斥資 19.7 億元建置美國營運基地,鞏固研發與製造量能
為支持長期的全球營運成長,藥華藥董事會決議透過美國子公司新設之孫公司,以不超過 6,100 萬美元(約新台幣 19.7 億元)的預算,購置位於美國麻州列星頓(Lexington)的不動產。該據點總面積約 31 萬平方英呎,鄰近哈佛大學與麻省理工學院,位處全球生技研發與人才聚落的核心地帶。
此項戰略投資將整合藥華藥美國子公司(PEC USA)與創新研發中心(PIRC)的團隊,除了強化跨部門協作並擴大品牌能見度外,更關鍵的是為未來的細胞治療 cGMP 製造提供穩定的長期基地。公司評估,由美國孫公司專責持有該不動產,不僅能實現資產與營運分離,沿用現有美國稅務體系亦具備申報效率;長期而言,自用持有將比租賃更具成本效益,並能避免租約變動對臨床用藥生產的潛在風險。
深化 Ropeg 臨床價值,骨髓纖維化三期試驗穩步推進
在研發管線方面,藥華藥積極拓展 Ropeg 的新適應症,目標在疾病早期介入,預防骨髓增生性腫瘤(MPN)進展為骨髓纖維化。針對早前期原發性骨髓纖維化(Early PMF)或低至中度風險 1 級的明顯原發性骨髓纖維化,其全球第三期臨床試驗(HOPE-PMF)已成功收案 160 名受試者,並於今年 9 月獲得數據安全監督委員會(DSMB)建議持續進行的正面回應。該試驗預計於 2027 年完成,目標於 2028 年中申請各國藥證。
此外,Ropeg 在 MPN 領域外的適應症開發也傳出捷報。在 2026 年最新版本的 NCCN 皮膚 T 細胞淋巴瘤(CTCL)治療指南中,Ropeg 已獲明確推薦作為無法取得 Pegasys 時的替代用藥。此項權威推薦雖屬仿單外使用(off-label),但將有助於推動特例支付及醫院採購,並為未來的藥證審查與國際醫療科技評估(HTA)提供強而有力的臨床佐證。同時,公司也與頂尖醫學中心合作,展開針對移植後急性骨髓性白血病(AML)及術後肝癌(搭配 Anti-PD1 藥物)的研究者發起臨床試驗(IIT)。
收購予宇生技並成立創投,強攻體內 CAR-T 與創新療法
為確保中長期的創新動能,藥華藥正全面推進具「同類首創(FiC)」與「同類最優(BiC)」潛力的新藥開發,多項計畫預計於 2026 至 2027 年間申請進入人體臨床試驗(IND)。其中,基於聚乙二醇化(PEGylation)平台開發的長效型介白素 PEG-IL2(P11838)已獲經濟部科專補助,鎖定自體免疫疾病領域;實體腫瘤領域則有 PD1-IL2 雙特異性抗體融合蛋白、抗體藥物複合體(ADC)及創新 TCR-T 療法等。針對 MPN 領域,公司亦啟動了 Type 2 JAK2 抑制劑及突變型 CALR 抗體的新藥發現計畫。
在技術平台的策略佈局上,藥華藥宣布完成收購予宇生技的全部股權交割,藉此一次性取得脂質奈米微粒(LNP)配方設計、微流體製程及分析檢驗等關鍵技術,全面強化核酸藥物及體內嵌合抗原受體 T 細胞療法(In Vivo CAR-T)的自主研發實力。予宇生技旗下聚焦端粒生物學疾病的 FR-202 及針對威爾森氏症的 FR-201,預計將分別於 2027 年及 2028 年提出臨床試驗申請。
另一方面,藥華藥董事會決議斥資新臺幣 6.75 億元投資生技創投基金「碩曜一號有限合夥」。透過此一創投基金的多元化海內外資源,藥華藥期望能優先接觸全球創新技術與優質案源,為未來的國際策略投資、授權合作及併購布局建立穩固的渠道,進而創造超越單純財務報酬的長期戰略價值。