2026 年,全球生物製藥產業跨越了一道重要的歷史分水嶺。自 2006 年歐洲核准全球首款生物相似藥——重組人類生長激素(Somatropin)上市以來,產業已歷經 20 年的蓬勃發展。截至 2026 年第三季,歐洲藥品管理局(EMA)1與美國食品藥物管理局(FDA)2累計批准的生物相似藥已接近 250 款。這項成就不僅凸顯了業界在分析鑑定、法規科學以及藥品化學製造與控制(CMC)等方面的重大突破,也充分反映藥品商業化的方式正發生根本性轉變。
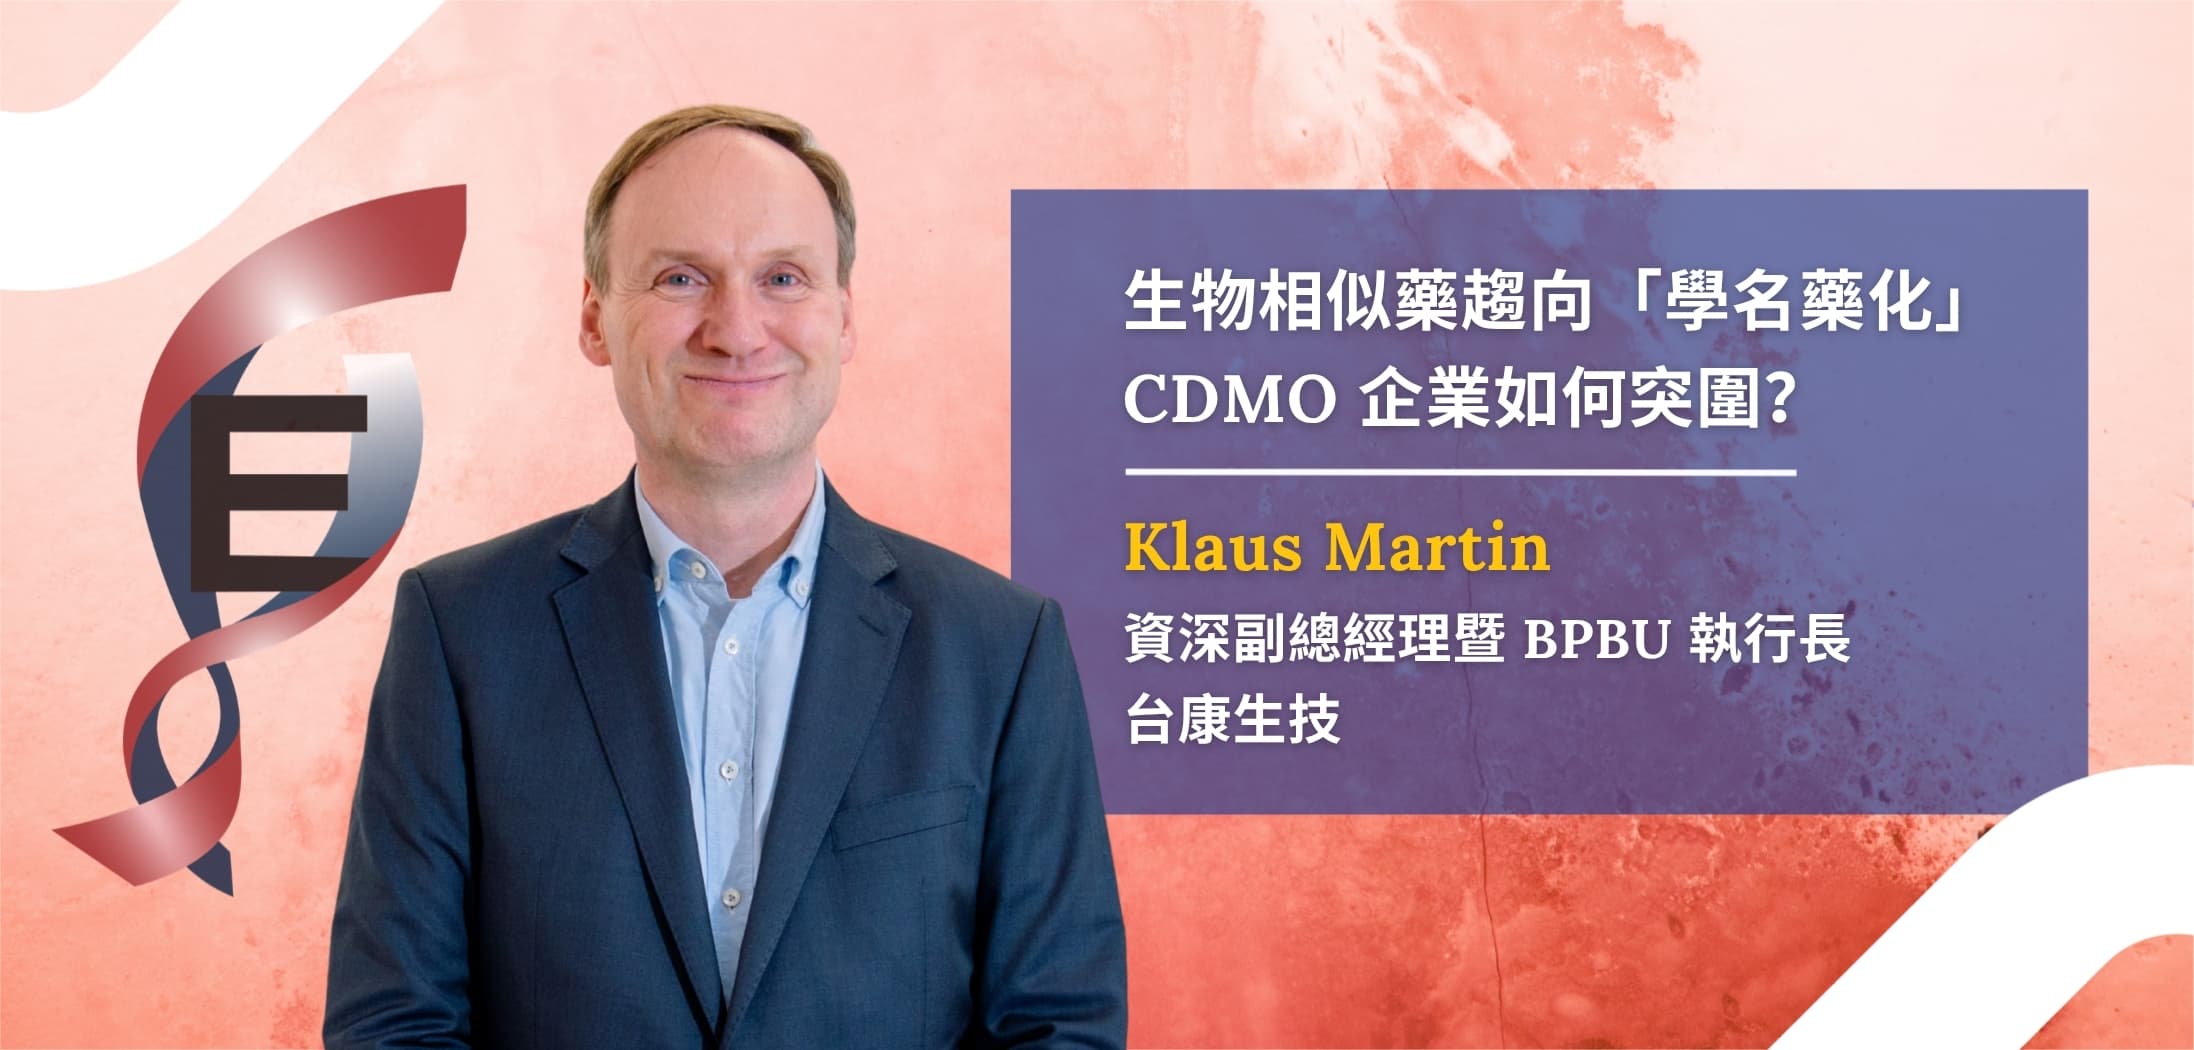
為剖析該領域的演變與未來走向,基因線上近日專訪了身兼台康生技資深副總經理暨 BPBU 執行長及 EirGenix Europe GmbH 董事總經理的 Klaus Martin 博士。憑藉逾 20 年的生技製藥資歷與豐富產業經驗,Martin 博士於訪談中分別探討了生物相似藥市場「學名藥化(Genericization)」的趨勢、控管成本效益的重要性、台康生技的全球 B2B 佈局策略,以及未來發展細胞與基因治療(CGT)生物相似藥所面臨的法規與科學挑戰。
回顧 20 載演變:從首項核准到全球流通
回首這 20 年來的演進,Martin 博士也認同 2006 年 4 月歐盟 EMA 對重組人類生長激素(商品名為 Omnitrope)授予核准一事是推動全球生物相似藥產業成形的關鍵3。他表示:「Omnitrope的核准正式驅使高監管市場著手制定針對生物相似藥的法規指引,進而讓具備高品質與臨床等效性的生技仿製藥(Follow-on biologics)得以嘉惠廣大患者4。」
然而,要準確掌握這段歷史,讀者必須了解各大主要市場在法規制定上的時間差。儘管 EMA 在 2006 年率先開拓了這片新領域5,但美國當時尚未建立完整生物相似藥法規監管框架,FDA 只能依據《聯邦食品、藥品和化妝品法案》(Federal Food, Drug, and Cosmetic Act)的 505(b)(2) 途徑對 Omnitrope 進行審查,視之為「仿製蛋白質產品(Follow-on protein product)」,允許申請者部分引用原廠藥的安全性與有效性數據。
隨後,全球生物相似藥法規體系經歷了幾個關鍵的發展階段:
- 2009 年:世界衛生組織(WHO)發布《相似生物治療產品(SBP)評估指引》6。該指引以歐盟 EMA 於 2005 年發布的框架為藍本,為開發中國家樹立了科學標準,是全球藥品監管的分水嶺。
- 2010 年:EMA 的成功經驗為美國提供了概念驗證(Proof-of-concept),直接促成美國國會於 2010 年 3 月通過《生物製品價格競爭與創新法案》(Biologics Price Competition and Innovation Act,BPCIA),正式確立生物相似藥在美合法上市的審批途徑。
- 2015 年:美國實質意義上的生物相似藥產業直到 BPCIA 法案通過後才真正起步。因此,美國首款依法規定義獲批的產品是 2015 年 3 月獲核准的 Zarxio(filgrastim-sndz)7。該藥物由 Sandoz 開發,對象為接受放化療的癌症患者,用以促進其白血球生成。
雖然歐美兩地發展時序不一,但生物相似藥在過去 20 年間所創造的臨床價值與經濟效益實屬有目共睹。數據顯示,生物相似藥能以更廉宜的價格,提供與高價原廠藥幾乎無異的臨床療效,讓全球眾多癌症及自體免疫疾病患者能順利取得足以救命之生物製劑。
樹立新典範:臨床 3 期豁免與「分析等效性」掛帥
隨著法規體系漸趨成熟,加上近年在藥品分析、結構鑑定與 CMC 領域的技術突破,各國監管機關相繼簡化生物相似藥的開發指引與審查標準。當中最具指標意義的莫過於允許豁免療效對比試驗,也就是業界俗稱的「臨床 3 期豁免(Phase 3 clinical waivers)」。只要開發商能在體外證明自己的生物相似藥與原廠參照藥在結構、純度、生物活性上均高度一致,即可省去後續的大型 3 期臨床試驗。
Martin 博士指出,臨床 3 期豁免能大幅降低生物相似藥的開發成本,並顯著縮短其上市時程,使廠商能針對更多原廠生物藥品開發出相似藥,讓更多患者得以受惠。因應市場准入門檻下修及財務風險減低,產業競爭重心逐漸從病床移回實驗室,廠商要向監管機構證明自家產品與原廠藥具備「分析等效性(Analytical equivalence)」。這項策略轉向將引爆新一波研發熱潮,在未來十年解鎖更多治療領域,包括市場規模較小但有穩定需求的罕見疾病生物藥。
剖析結構性瓶頸:生物相似藥普及化仍挑戰重重
儘管臨床與法規層面屢傳捷報,Martin 博士指出,生物相似藥在全球各地仍面臨使用率不佳(Underutilization)的困局。即便在美國這種高度成熟的市場,生物相似藥在非腫瘤領域(尤其是免疫學)仍舊難以普及。針對不同醫療體系,這種現象的成因也各有不同。
以美國為例,其醫療體系高度市場化且以商業保險主導。生物相似藥遭遇的主要瓶頸源於藥品福利管理機構(Pharmacy Benefit Managers,PBMs)8的藥價折讓機制(Drug Rebate Mechanism)。原廠藥廠通常透過與保險計畫及 PBM 協商價格折讓條件,爭取在藥品給付名冊(Formulary)中的優先地位。由於部分折讓協議與藥品標價、市場占有率或排他性條件連動,即使生物相似藥具有價格優勢,仍可能因既有商業協議而難以取得有利的給付地位,形成市場准入壁壘,進而影響生物相似藥的市場滲透與普及9。
相較於商業保險主導的市場,以公費醫療或全民健康保險為核心的醫療體系,生物相似藥的市場導入則更仰賴政策引導、給付制度與臨床實務之間的相互配合。以台灣為例,衛生福利部中央健康保險署近年積極推動生物相似藥的使用,期望透過提升臨床採用率達 30% 的目標,促進醫療資源的有效運用與健保制度的永續發展。然而,從政策目標轉化為實際臨床應用,仍需考量既有給付機制、醫療院所的運作模式,以及醫師與患者對治療延續性及藥品轉換的評估。未來若能持續完善相關配套措施,並強化醫療端對生物相似藥的認識與使用信心,將有助於進一步提升生物相似藥的可近性,讓更多患者受惠。
Martin 博士強調,單憑「科學等效性」無法打破當前的市場僵局。各國政府與監管單位必須祭出完整的政策配套,包括深化健保給付制度改革、推動藥品定價體系合理化,並為醫療院所建立明確的財務激勵機制,方能全面發揮生物相似藥降低醫療開支的實質效益。
迎戰「學名藥化」浪潮:兼顧精準選題與成本效益優化
隨著市場進入成熟期,全球生物相似藥的競爭模式正日益向傳統小分子學名藥看齊。Martin 博士指出,儘管個別產品的銷量滲透率甚高(例如美國的腫瘤生物相似藥市佔率可高達 7 至 8 成),但亮眼的數據背後卻伴隨著嚴峻的價格壓力。市場百家爭鳴加上政策引導降價,正導致藥價迅速崩跌,徹底改寫了產業的獲利方程式。
面對日益擁擠且趨向「學名藥化(Genericized)」的紅海市場,生技製藥企業若要維持長期營運續航力,關鍵在於打造高度優化的生產製程與永續的單位經濟效益。與其陷入價格競爭的惡性循環,優秀的生物製藥廠商應當善用先進的細胞株技術與一體化製程來保障利潤空間。唯有持續提升營運效率,企業方能在抵禦價格戰衝擊的同時,仍保有充沛資金投入高品質研發。
然而,要在長期競爭中脫穎而出,精確的策略性選題與敏銳的市場洞察同樣關鍵。Martin 博士進一步說明,以往開發者可能只需面對一兩家競爭廠商,但如今熱門原廠藥物的戰場早已擠破頭。以單抗藥 Adalimumab 為例10,這款全球暢銷的自體免疫疾病藥物在歐美地區已有十多款生物相似藥相繼湧現,市場早已高度飽和,利潤空間也因而嚴重受壓。
跨越紅海:建構差異化產品線,找出技術與市場的平衡點
Martin 博士認為,若要在競爭激烈的市場中開創新局,藥品開發商應布局高門檻且不易被複製的生物製劑,藉此築起技術護城河。此舉既有助避開商品化的價格泥淖,也能為醫療體系創造難以替代的獨特價值。台康生技正是採取這條進路。訪問中他特別提及台康在抗體藥物複合體(ADC)生物相似藥開發上的突破,有關產品不僅瞄準高監管市場,更展現了團隊在精密分析與偶聯藥物開發上的雄厚實力。此外,台康亦前瞻布局高難度複方劑型(Co-formulations),旗下的玻尿酸酶技術平台能將原本需經由靜脈輸注的藥品改為以皮下注射的方式給藥。新劑型能將給藥時間從原本以小時計大幅縮短至數分鐘,不僅能釋放醫療資源以提升運作效率,也能改善患者的用藥體驗與生活品質。
不過 Martin 博士也提醒,即便手握頂尖技術,也不應把雞蛋放在同一個籃子裡。他強調:「尋找技術複雜度與市場競爭之間達致最佳平衡的『甜蜜點(Sweet spot)』非常重要。畢竟我們很難準確預測十年後的市場狀況,維持產品組合的多樣性與應變彈性,才是應對法規及市場變動的長遠良策。」
他補充道,「世代交替(Generic obsolescence)」是當前產業面臨的一大隱憂。簡而言之,新技術、新療法的湧現有可能徹底取代原有產品。C 型肝炎治療便是其中一例,隨著革命性口服新藥問世,傳統的干擾素療法便迅速遭到淘汰11。為避免高昂的研發投資一夕之間化為烏有,生物藥製造商需建立嚴謹的停損與評估機制,在進入高成本的晚期臨床與大規模量產前,應通盤考量技術與市場風險,從而確保企業在詭譎多變的全球戰局中穩健獲利。

B2B 商業模式:雙軌並進擴大優勢
技術與產品線布局固然重要,上市策略同樣攸關成敗。Martin 博士強調,現時生物相似藥市場可謂百花齊放,並不存在適用於所有企業的「標準公式」,各種專業分工的商業模式都有機會嚐到甜頭。綜觀產業光譜,一端是資源豐沛、一條龍垂直整合營運的跨國藥企。以業界先驅 Sandoz 為例,這類巨頭能做到從內部研發到全球銷售一手包辦。然而,要維持龐大的全球行銷與業務網絡,勢必帶來沉重的固定成本負擔,因此並不見得每家廠商都有能力(或應該)效法這種模式。
相較之下,像台康生技這類具備高靈活性與研發實力的企業,則能藉由精準定位的 B2B 商業模式拓展市場市場空間。目前台康以生物相似藥開發與 CDMO 服務為雙軌營運核心,透過兩大業務在技術、製造與法規經驗上的相互交流,形成持續累積與強化的協同效益。Martin 博士指出,這種雙向連結不僅使藥品開發經驗得以延伸至各類 CDMO 專案,也讓 CDMO 業務所累積的技術與市場洞察得以回饋至內部研發,進一步強化台康的技術創新能力與全球市場競爭力。
憑藉紮實的先進製造技術,台康得以將高價值的生物相似藥授權予全球或區域合作夥伴,當中包括跨國製藥巨頭,以及深耕北美、歐洲、東南亞、中東與北非等地的「區域領航者(Regional champions)」。透過結合自身的研發製造優勢與合作廠商的強大商業通路,像台康一類的 B2B 型企業能更高效地將高品質生物製劑推向全球市場。
五大核心能力:無縫接軌 CMC、智財策略與法規科學
選對目標僅是邁向成功的第一步。Martin 博士指出,一款生物相似藥要成功打「亞洲盃」甚至世界盃,以下五大核心能力均屬不可或缺:
- 高產量細胞株技術:運用具專利的優質細胞株以及經改良的培養基,有助提升體積產率,進而縮減所需的發酵槽規模;
- CMC 與生產製造一體化:將製程開發與符合 cGMP 規範的生產整合於單一據點,此舉的經濟效益遠勝於將流程零碎外包給不同的 CDMO 業者;
- 具遠見的智財(IP)佈局:企業須切實執行專利情報蒐集與自由營運(FTO)分析12。唯有透徹掌握原廠的專利網,企業才能精準破解無效專利,進而爭取搶先上市的黃金時機。
- 領先同業的法規科學:與美國 FDA、歐盟 EMA 或日本 PMDA 等主要監管機構保持緊密的科學對話,從而更準確預判法規演變趨勢。台康生技在官方指引頒布前即率先獲批豁免 3 期臨床比對試驗,無疑是這項優勢的絕佳體現;
- 商業化與 HTA 評估策略:透徹瞭解各國保險支付政策、醫療科技評估(HTA)機制與在地定價法則,是確保藥物取得藥證後能迅速變現並順利進入海外市場的最後一哩路。
他提醒企業不必單打獨鬥。看準自身強項(例如台康在 ADC 與高濃度/皮下注射劑型領域的技術優勢),再尋找能補足商業缺口的經銷夥伴,才是替病患與股東創造雙贏的王道。
厚植發展量能:深耕本土進軍全球
歷經逾 12 年的深耕,台康生技已在全球生物製造領域逐步站穩領先地位。Martin 博士在觀察台康十多年後,於 2025 年正式加入高階管理團隊。他特別指出:「台康能成為首批針對高監管市場開發 ADC 生物相似藥的企業,為公司的成長奠定了極佳的制高點。因為這證明我們絕非『曇花一現』,而是擁有強大的技術實力與穩固的投資者基礎,讓我們能在這條成長軌道上全速前進。」
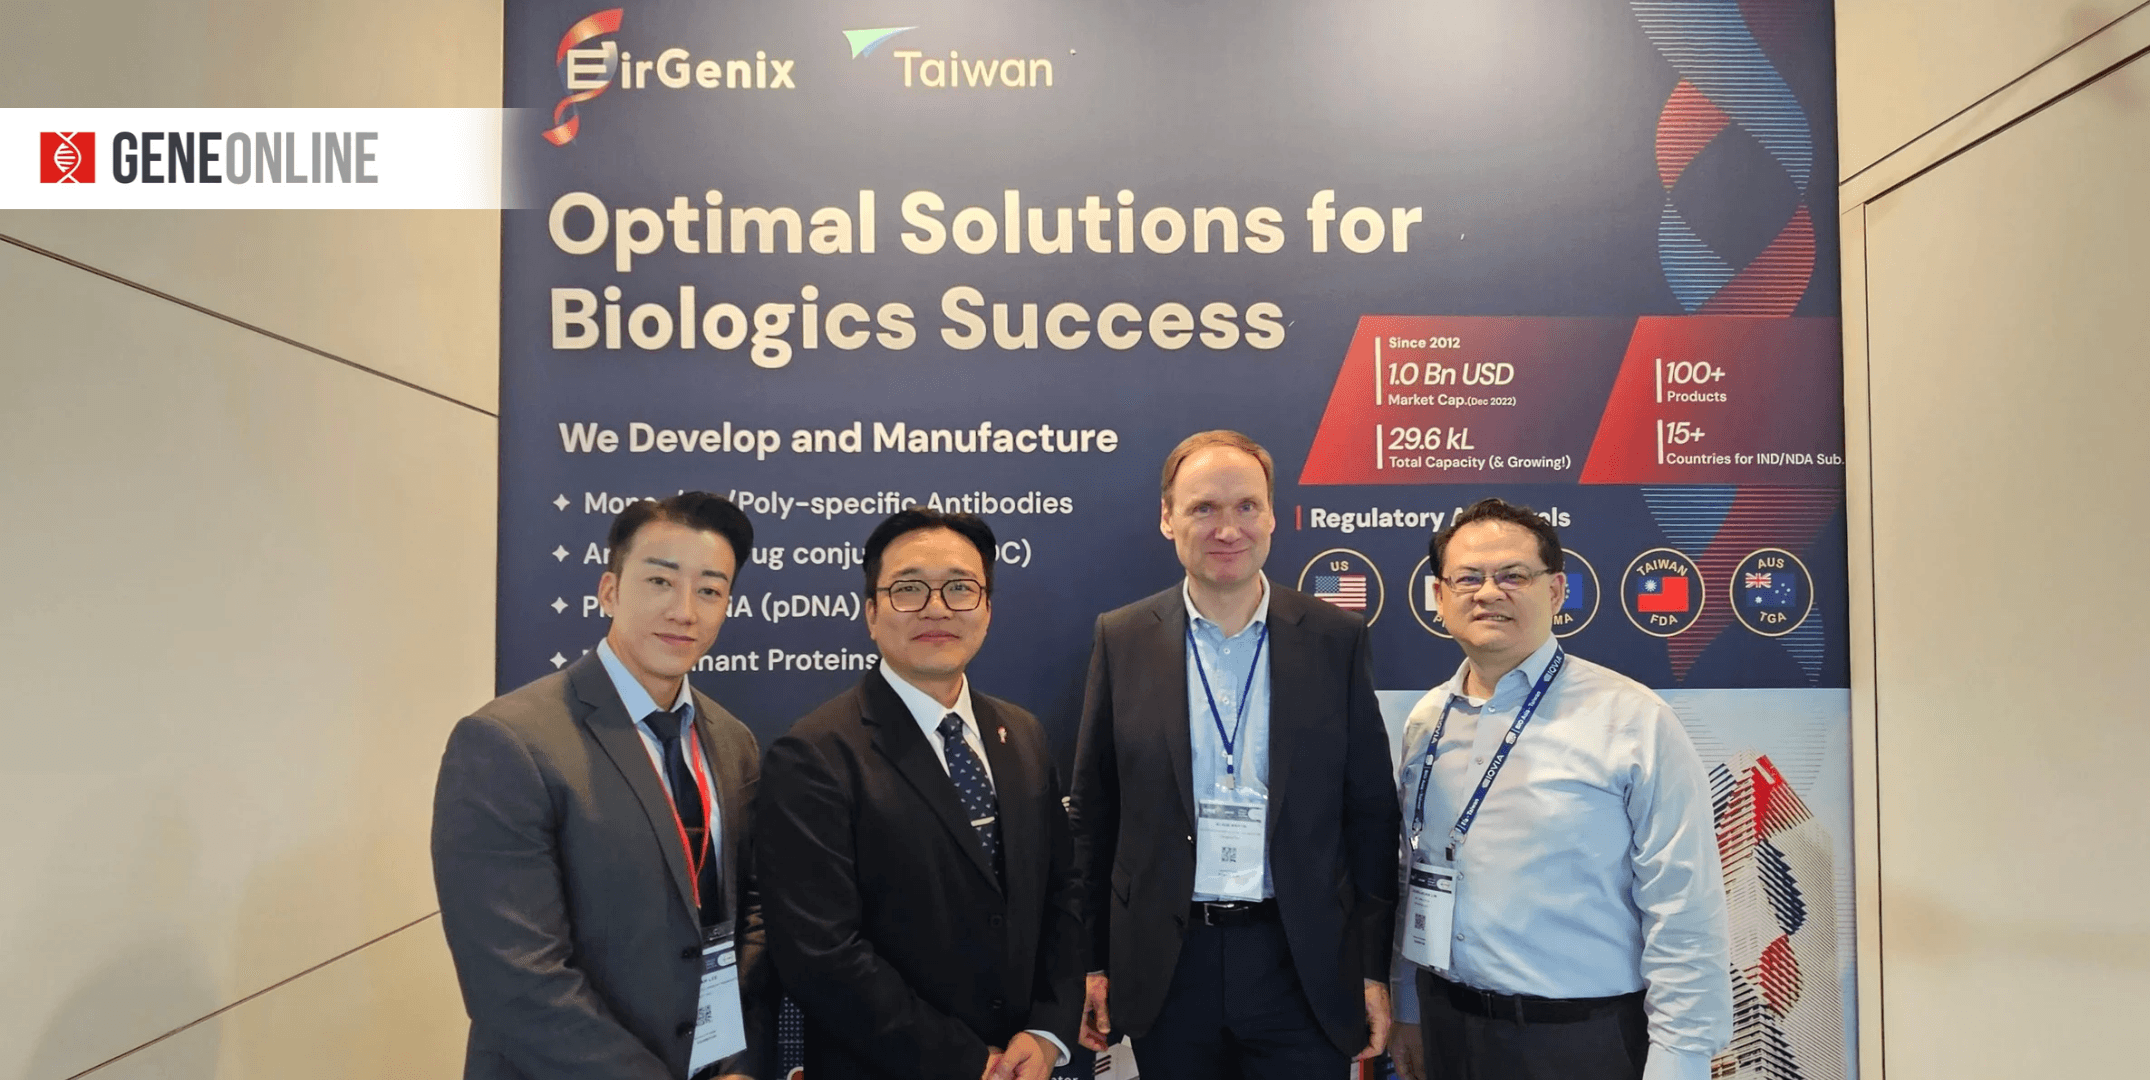
台康的亮眼表現同時展現了台灣生技產業的強勁動能。Martin 博士表示,雖然台灣目前尚未具備如美國東西岸生技聚落的規模,但結合豐沛的在地科研人才與具備國際視野的領導團隊,讓台康有足夠的底氣加速插旗全球。事實上,在 2026 年下半年,透過參與 CPHI Milan 2026、BioJapan 以及 BIO-Europe 2026 等頂尖國際級大展,台康將以 CDMO 服務和生物相似藥的「雙引擎」模式持續推進,一方面積極網羅全球研發製造訂單,另一方面也推廣旗下的高價值產品線,並洽談全新的 B2B 全球經銷合約。
延伸閱讀:台康生技深耕日本再上層樓,2026 日本生技展彰顯雙引擎實力
放眼未來十年:千億美元市場、AI 賦能與 CGT 挑戰
展望未來十年乃至 2030 年代中期,Martin 博士大膽預測全球生物相似藥市場規模將逼近 3,000 億美元大關。儘管主流市場調研機構給出的數字普遍較為保守(介於 1,000 至 1,500 億美元之間),但隨著開發成本下降、法規監管鬆綁、以及市場滲透率增加,可以預期該領域的基本發展動能將維持強勁。
在市場拓展方面,尤其在醫療資源較為匱乏、病患普遍用不起貴價原廠生物藥的中低收入地區,在龐大的未滿足醫療需求驅動下,生物相似藥將有望更快進駐這些新興市場。此外,隨著產業漸趨成熟,愈來愈多廠商將瞄準具備特定需求、大廠較少競爭的利基市場(例如罕見疾病),針對年度銷售 5 億美元(或以下)的藥品開發生物相似藥。
至於開發與監管層面,Martin 博士則認為臨床豁免(Biowaivers)機制在十年內將落實為全球通用標準,使絕大多數生物相似藥得以比照現行針劑學名藥,免去昂貴的人體臨床試驗。這項變革不僅能簡化開發流程及降低成本,更將推動企業產品線的爆發式成長。與此同時,隨著業界快速導入 AI 與機器學習技術,細胞株篩選、製程開發及分析品管等關鍵環節亦將迎來全面革新。
談到下一階段的挑戰,Martin 博士直言,探索尚未開發的細胞與基因治療(CGT)生物相似藥領域將會是一項嚴峻考驗。他解釋道,依據現有生物藥相似藥監管法規,業者須購入大量原廠對照藥品(通常美歐兩地各需 10 個批次以上),藉以建立詳盡的基準數據。但當單一療法索價數十萬甚至數百萬美元時,廠商不可能為了設計生物相似藥而豪擲數千萬美元去購買原廠產品。從科學角度來看,對於 CAR-T 細胞療法或超罕見基因療法等個人化治療,以這種方法開發生物相似藥也不適用。
Martin 博士在訪談總結時指出,要突破 CGT 生物相似藥的研發困局,亟需全球藥廠、法規監單位與病患團體密切合作。唯有建立起兼顧科學驗證與運作效率的監管體系,方能將新一代尖端醫療成果普及化,讓更多真正有需要的病人得以受惠。

- https://ec.europa.eu/newsroom/ema/items/924458/en ↩︎
- https://proteiniq.io/guides/drug-discovery-statistics ↩︎
- https://www.ema.europa.eu/en/medicines/human/EPAR/omnitrope ↩︎
- 「Follow-on biologics」一詞是早期美國對生物相似藥的稱呼;時至今日,美國 FDA、歐盟 EMA 及台灣衛福部食藥署等國際監管機構均已統一改用「Biosimilars」為標準英文術語。 ↩︎
- 若追溯至更早期,歐盟在 2000 年代初便已開始著手打造生物相似藥的法規框架,並於 2005 年發布全球首份生物相似藥整體指導方針,然後才是 2006 年對重組人類生長激素的歷史性核准。 ↩︎
- https://www.who.int/teams/health-product-policy-and-standards/standards-and-specifications/norms-and-standards/sbp ↩︎
- https://www.novartis.com/news/media-releases/fda-approves-first-biosimilar-zarxiotm-filgrastim-sndz-from-sandoz ↩︎
- 在美國醫療保險體系中,PBM 是專門負責管理處方藥福利的第三方代理機構,扮演著在保險公司、藥廠、藥局以及患者之間的「中間人」角色。PBM 的設立原意本是利用規模經濟來替保險公司和企業雇主壓低處方藥成本,但其運作機制在近年也引發了不少市場壟斷與價格不透明的爭議,導致許多投保患者並未能真正享受到藥價降低的紅利。 ↩︎
- 當生物相似藥被 PBM 拒絕納入給付名冊,即便醫生願意開藥,保險公司也不會理賠,迫使患者只能自費用藥。 ↩︎
- Adalimumab 原本由艾伯維(AbbVie)研發,原廠商品名為 Humira(台灣譯名為「復邁」),可用於治療多種自體免疫疾病。憑藉其適應症橫跨風濕免疫科、皮膚科、胃腸肝膽科與眼科四大醫學領域的優勢,Humira 曾雄霸全球銷售榜逾 10 年,累計營收超過 2,000 億美元,堪稱「一代藥王」。但是隨著歐美專利陸續到期,已有十多家製藥大廠相繼開發出生物相似藥加入競爭。 ↩︎
- 舊有干擾素療法需時半年至一年,病人不僅每週需到醫院打針(另需搭配其他口服藥),更得承受多種嚴重副作用,但整體治癒率卻只有一半左右(部分基因型可達 7 至 8 成)。相較之下,口服新藥療程只需 2 至 3 個月便能完成,完全不用打針,副作用也遠比干擾素療法少,而且不論是哪種基因型,治癒率皆高達 95% 至 99%。 ↩︎
- 自由營運(Freedom to Operate)分析是一種專利侵權的風險評估工具,主要在產品上市、製造或進口前,透過檢索與比對目標市場中仍有效的專利,來確認自家產品是否會侵害他人的專利權。 ↩︎